신용점수를 빠르게 올리려면 연체 기록 정리, 신용카드 사용 비율 낮추기, 소액 대출 상환을 동시에 진행하면 됩니다. 최근 대부업체는 800점 이상 차주에만 자금을 배정해 우량 고객에게 유리한 조건을 제시하고 있습니다. AI 기반 신용평가가 확대되면서 점수 관리가 제품 개발보다 더 중요해졌다는 지적도 나오고 있습니다. 이 글에서는 실제 적용 가능한 6가지 전략을 단계별로 안내합니다.
2026년 최신 신용점수 올리는 6가지 실전 방법 – 초보도 바로 적용
1. 연체 기록은 어떻게 정리하나요?

연체가 남아 있다면 먼저 신용정보원에서 본인신용정보를 조회해 오류 여부를 확인합니다. 오류가 발견되면 정정 신청서를 제출하고, 정상적인 연체라면 최소 3개월 이상 연체 없이 상환 기록을 쌓아야 합니다. 연체가 90일을 넘으면 점수 회복에 최소 6개월이 소요된다는 점을 기억하세요. 핵심: 정확한 조회와 정정 절차가 점수 회복의 첫걸음입니다.
2. 신용카드 사용 비율을 낮추는 비법

신용카드 한도 대비 사용 비율이 30% 이하일 때 점수가 가장 크게 상승합니다. 기존 한도를 유지하면서 월 결제 금액을 줄이거나, 사용 금액을 자동이체로 전환해 결제일 직전 사용을 피합니다. 한도를 늘리면 비율이 낮아지지만, 무리한 한도 증액은 재심사 시 부정적인 영향을 줄 수 있습니다. 핵심: 사용 비율 30% 이하 유지가 점수 상승에 가장 효과적입니다.
3. 소액 대출을 활용한 점수 상승 전략
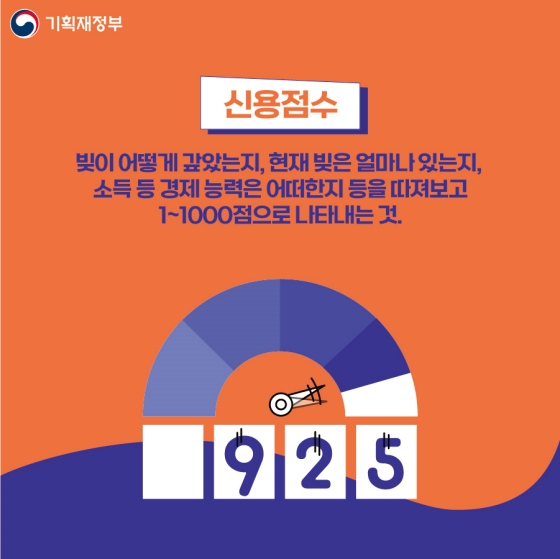
소액 할부 대출을 1~2년 짧은 기간으로 설정하고, 매월 정해진 날짜에 자동이체로 상환하면 신용활동이 다양해져 점수가 올릅니다. 대출 금액은 연소득의 10% 이하로 잡는 것이 안전합니다. 대출을 상환한 뒤에는 잔액을 전액 상환하고, 대출 기록을 유지하려면 1년 정도는 조회를 피하는 것이 좋습니다. 핵심: 짧은 기간 소액 대출은 신용활동을 늘려 점수 상승에 기여합니다.
4. AI·토큰 기반 신용점수 서비스, 활용 시 주의점
최근 일부 핀테크 기업은 근무시간·출퇴근 데이터로 토큰화된 신용점수를 제공하고 있습니다. 이런 서비스는 점수 산정이 투명하지 않을 수 있으니, 이용 전 서비스 제공자의 인증 여부와 개인정보 처리 방침을 반드시 확인하세요. 또한 AI 점수는 기존 신용평가와 별도로 운영되므로, 기존 점수와 동시에 관리해야 합니다. 핵심: 새로운 서비스는 검증 후 보조 수단으로 활용하십시오.
5. 대부업 우량 고객이 되는 조건은?
대부업체는 최근 800점 이상 차주에게 낮은 금리와 높은 한도를 제공하고 있습니다. 우량 고객이 되려면 연체 없이 2년 이상 신용활동을 지속하고, 신용카드·대출 비율을 적정 수준으로 유지해야 합니다. 대부업체마다 가산금리 기준이 다르니, 계약 전 가산금리 적용 여부를 직접 문의하세요. 핵심: 꾸준한 상환과 적정 비율 관리가 우량 고객의 핵심입니다.
6. 지금 바로 시작할 체크리스트
1) 오늘 바로 본인신용정보를 온라인으로 조회한다. 2) 연체 기록이 있다면 정정 신청을 진행한다. 3) 신용카드 사용 비율을 30% 이하로 맞춘다. 4) 1~2년 소액 대출을 계획한다. 5) AI·토큰 서비스는 검증 후 사용한다. 이 다섯 가지를 실행하면 3~6개월 안에 점수 상승을 기대할 수 있습니다. 핵심: 오늘부터 실행 가능한 5가지 행동이 점수 회복의 핵심 열쇠입니다.
자주 묻는 질문
🔗 함께 읽으면 좋은 글: 비상경제본부 회의 개최, 현장 중심 기업투자 2차 지원방안 발표