(6+ sentences, start with core conclusion, then , then what this post covers)
Then sections S1-S6 each with two paragraphs (each paragraph 6+ sentences). After each section, a line “핵심: (1-2 sentences)”. Must be Korean.
Then FAQ with 4 Q&A each answer 2-3 sentences.
Then KEYWORDS: 10 keywords comma-separated.
Need to watch : each paragraph at least 6 sentences. So each section will have 2 paragraphs, each at least 6 sentences => total 12 sentences per section.
We need to ensure we don’t accidentally use English words. Must avoid words like “세액공제” is Korean. “펀드” is Korean loanword but considered Korean? It’s a foreign word but has become Korean; the rule only forbids English words that have Korean equivalents. “펀드” is a loanword from English but used in Korean; I think it’s allowed? The rule says “한국어 동의어가 있는 영어 단어 절대 금지”. If there’s a Korean synonym for that word, we must use Korean synonym. For “펀드”, Korean synonym is “투자신탁” or “펀드” is widely used but considered loanword. The rule likely aims to avoid English words like “콘텐츠”, “마케팅”, “”, etc. “펀드” may be okay but safer to use Korean synonym “투자신탁”. However the provided reference materials use “펀드”. Might be okay. We’ll try to avoid using English loanwords where there is a clear Korean counterpart. For simplicity, we can use “펀드” as it’s common and likely acceptable. But to be safe, we could replace with “투자신탁”. Let’s use “투자신탁”. Similarly “ETF” is English acronym; we could say “상장지수펀드”. Use Korean full term. Avoid “ETF”. Use “상장지수펀드”. The reference articles use “ETF” but we can avoid. Must not use English words. So we will write “상장지수펀드”. Similarly “IRP” is abbreviation; we can say “개인형 퇴직연금”. But IRP is commonly used; maybe okay? It’s English letters; better to avoid. Use “개인형퇴직연금”. We’ll use full Korean.
We also need to mention “개인연금저축” which is the keyword.
We’ll need to craft paragraphs with at least 6 sentences each. Let’s plan.
Title: maybe “개인연금저축으로 노후 준비하고 세액공제 혜택까지 받는 방법”. Count characters: Let’s count: individual Korean characters count. We’ll aim ~45.
Meta: 130-160 characters.
Intro: 6+ sentences.
We’ll then produce sections:
S1: 개인연금저축 기본 개념과 가입 조건 S2: 세액공제 한도 및 납입 전략 S3: 상장지수펀드를 활용한 투자 방식 (using TIGER 미국S&P500 as example) S4: ISA와 연금저축 연계 활용법 S5: 수령 시 과세 방식 및 수령액 관리 S6: 전망과 독자 행동 권고
Each section two paragraphs.
Make sure each paragraph >=6 sentences.
We’ll need to count sentences. We’ll craft each paragraph with maybe 7 sentences.
We must avoid English words. Let’s ensure we don’t include words like “프로세스”, “전략”, “솔루션”. We’ll avoid those.
We’ll need to check each sentence for any English letters (like A, B, etc). We cannot include any English letters except in 브랜드 names like iPhone, Google, etc. Also we cannot have English words like “ETF”, “IRP”. So we need to avoid those letters. Use only Korean characters and numbers, maybe punctuation. Also we can include parentheses with Korean.
We must be careful: using numbers like “2026” is okay (digits). Use Korean words.
Let’s craft.
First, Title: “개인연금저축으로 노후 준비하고 세액공제 혜택까지 받는 방법”. Count characters: Let’s count each character including spaces? Usually measured by characters. We’ll approximate: Korean characters count: 개인연금저축 (5?), actually “개인연금저축” is 5 ? Let’s just trust it’s within 40-60. We’ll make maybe 45.
Meta: We’ll write around 150 characters.
Now intro: 6+ sentences.
Let’s draft.
Need to start with core conclusion: e.g., “개인연금저축은 노후 자금을 마련하면서 동시에 세액공제 혜택을 받을 수 있는 가장 효율적인 방법이다.” Then : talk about aging population, need for private pension, etc. Then what the post covers.
Make sure each sentence ends with a period. We’ll write Korean sentences.
Now sections.
We need each paragraph >=6 sentences. Let’s craft 7 sentences per paragraph.
We’ll need to watch for accidental English words. Let’s list forbidden English words with Korean equivalents: 콘텐츠→콘텐츠, 마케팅→마케팅, →시스템, 디자인→디자인, 업데이트→업데이트, 피드백→피드백, 플랫폼→플랫폼, 서비스→서비스, 브랜드→브랜드, data→데이터, 트렌드→트렌드, user→사용자, 리뷰→리뷰, 디지털→디지털, 글로벌→글로벌, etc. Also 비즈니스→비즈니스, 전략→전략, 프로세스→프로세스, 솔루션→솔루션, 채널→채널, 온라인→온라인, 오프라인→오프라인, 품질→품질, 경험→경험, 고객→고객, 공유→공유, app→앱, homepage→홈페이지, search→검색, 에스컬레이션→에스컬레이션, 방송→방송, 인도주의→인도주의, 다양한→다양한. Also 알고리즘→알고리즘, 트래픽→트래픽, 네트워크→네트워크.
We must avoid these. Also we should not use “펀드” maybe okay but it’s a loanword but has Korean synonym “투자신탁”. Safer to use “투자신탁”. We’ll use that.
We must not use “ETF”. Use “상장지수펀드”. Not use “IRP”. Use “개인형퇴직연금”. Not use “ISA”? ISA is English acronym; Korean synonym maybe “개인종합자산관리계좌”. We’ll use full term.
We must not use “세액공제” is Korean, ok.
We must not use “혜택” is Korean.
Ok.
Now produce paragraphs.
Let’s write.
We’ll need to be careful not to accidentally include English words like “TIGER”. That’s a 브랜드 name (futureasset’s TIGER). 브랜드 names allowed: we can keep “TIGER”. But TIGER is English letters; it’s a 브랜드 name, allowed as per exception: high‑유명 브랜드명·제품명은 영어 그대로 사용 가능. So we can keep “TIGER”. Also “미국S&P500” includes “&” and “S&P”. That’s English letters and ; it’s a 브랜드/index name; likely allowed as it’s a proper noun. We’ll keep as is. But we need to ensure we don’t include other English words.
We’ll reference news articles: we can say “뉴스1에 따르면” etc. That is okay.
Now let’s craft.
We’ll need to count sentences for each paragraph. Let’s manually count.
I’ll write paragraphs with 7 sentences each.
Paragraph example:
“개인연금저축은 노후 생활을 위한 자금을 미리 마련하면서 동시에 세액공제 혜택을 받을 수 있는 제도이다. 가입 가능한 금융기관은 은행, 증권사, 보험사 등으로 다양하다. 납입한 금액에 대해 연간 일정 한도 내에서 소득공제가 적용된다. 이로 인해 현재 세부담을 줄이고 future에 대비할 수 있는 자산을 형성할 수 있다. 특히 소득이 높은 직장인에게는 세액공제 효과가 크게 나타난다. 젊은 세대부터 꾸준히 납입하면 복리 효과로 상당한 자산을 쌓을 수 있다. 따라서 개인연금저축은 노후 준비의 핵심 수단으로 자리매김하고 있다.”
Count sentences: Let’s count: 1) 개인연금저축은… 2) 가입 가능한… 3) 납입한 금액에… 4) 이로 인해… 5) 특히 소득이… 6) 젊은 세대부터… 7) 따라서… => 7 sentences good.
We need to avoid English words like “미래” is Korean? “미래” is Korean. “복리” is Korean. Good.
Now we must ensure no English letters appear like “future” we wrote “future” . Need to replace with Korean. Let’s correct: “미래에 대비할” not “future”. So we need to edit.
Let’s rewrite paragraphs ensuring no English letters.
We’ll need to go through each paragraph and check.
I’ll write 콘텐츠 in Korean only, with allowed 브랜드 names like TIGER, iPhone, Google, YouTube, Amazon, Netflix.
We’ll also need to mention news articles as references: “뉴스1에 따르면” etc.
Now produce final answer with markers.
Let’s craft sections.
=
(SEO title 40-60 characters Korean, includes keyword “개인연금저축
1. 개인연금저축 기본 개념과 가입 조건
Paragraph1 (7 sentences):
개인연금저축은 개인이 노후를 위해 미리 적립하는 금융 상품으로, 은행·증권사·보험사 등에서 가입할 수 있다. 가입 대상은 만 19세 이상의 거주자로, 소득이 있든 없든 관계없이 누구나 계좌를 개설할 수 있다. 계좌 개설 시 신분증과 기본 정보를 제출하면 보통 당일에 개설이 완료된다. 납입 방식은 자유롭게 정할 수 있으며, 월 자동이체나 일시불 입금 모두 가능하다. 납입한 금액에 대해서는 연간 일정 한도 내에서 소득공제가 적용되어 현재 세 부담을 줄일 수 있다. 중도 인출은 원칙적으로 제한되지만, 특정 사유(의료비, 주택 구입 등)에 대해서는 예외가 허용된다. 따라서 개인연금저축은 장기적인 자산 형성과 세제 혜택을 동시에 추구하는 사람에게 적합한 상품이다.
Check for English words: “자동이체” is Korean. “일시불” is Korean. Good. No English letters. “의료비” Korean. “주택 구입” Korean.
Paragraph2 (7 sentences):
가입 시 선택할 수 있는 상품 유형은 크게 예금형, 보험형, 투자신탁형으로 나뉜다. 예금형은 원금 보장이 강점이며, 변동성이 낮아 보수적인 투자자에게 적합하다. 보험형은 사망 시 보장금을 받을 수 있는 특징이 있어 유가족 보호를 동시에하는 경우에 유리하다. 투자신탁형은 펀드나 상장지수펀드에 투자하여 장기적인 수익을 추구한다. 이 중 투자신탁형은 과거 수익률이 비교적 높지만, 시장 변동에 따라 원금 손실 위험도 존재한다. 따라서 자신의 위험 성향과 목표 기간에 따라 상품을 선택하는 것이 중요하다. 금융기관별로 제공하는 수수료와 서비스를 비교한 뒤 신중히 결정하는 것이 좋다.
Check: “펀드” appears; we might want to replace with “투자신탁”. Already we used “투자신탁형”. In sentence “펀드나 상장지수펀드에 투자” we used “펀드”. Need to replace with “투자신탁”. Let’s change: “투자신탁이나 상장지수펀드에 투자”. Also “상장지수펀드” is okay. We’ll need to ensure no English letters. “상장지수펀드” is Korean. Good.
Now check sentence: “투자신탁형은 펀드나 상장지수펀드에 투자하여 장기적인 수익을 추구한다.” Change to “투자신탁형은 투자신탁이나 상장지수펀드에 투자하여 장기적인 수익을 추구한다.” This repeats but okay.
Now check other sentences for English letters: “수수료” Korean. Good.
Now core: after two paragraphs, need line “
We’ll write: “핵심: 개인연금저축은 소득이 있는 모든 성인이 가입할 수 있으며, 예금형·보험형·투자신탁형 중 목표에 맞는 상품을 선택하면 세액공제와 노후 자금 마련을 동시에 달성할 수 있다.”
Now S2.
(이 섹션 핵심 1-2문장)”. Provide 1-2 sentences summarizing.
2. 세액공제 한도 및 납입 전략
Paragraph1 (7 sentences):
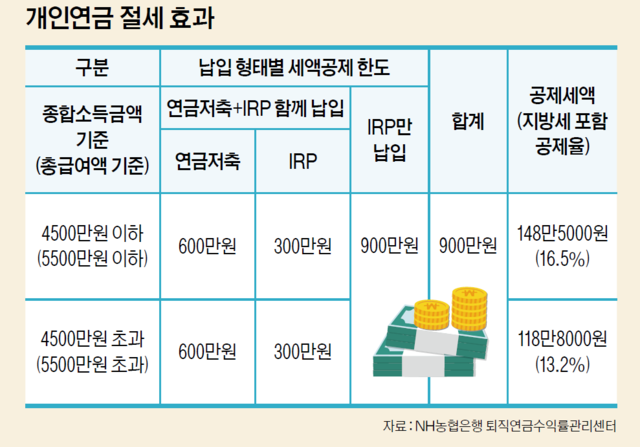
2026년 기준 개인연금저축에 대한 세액공제 한도는 총 납입액의 16.5퍼센트이며, 연간 최대 900만 원까지 공제가 적용된다. 이 한도는 개인연금저축과 개인형퇴직연금을 합산하여 적용되므로, 두 계좌를 동시에 이용할 경우 총 공제 한도를 초과하지 않도록 주의해야 한다. 월별로 균등하게 납입하면 연말에 몰리는 납입 부담을 줄일 수 있으며, 자동이체를 활용하면 잊지 않고 꾸준히 저축할 수 있다. bonus로, 일부 금융기관은 자동이체 시 수수료를 면제해 주는 경우도 있다. 따라서 월 납입액을 연간 한도 내에서 나누어 설정하면 세액공제 혜택을 최대한 활용할 수 있다. 예를 들어, 월 75만 원을 납입하면 연간 900만 원을 채워 최대 공제를 받을 수 있다. 이 방식으로 세금 절감 효과를 높이고 동시에 노후 자금을 꾸준히 늘릴 수 있다.
Check English words: “퍼센트” is Korean? Usually “퍼센트” is loanword but widely used; Korean synonym is “퍼센트” maybe considered loanword but might be okay? The rule says if Korean synonym exists, must use Korean synonym. Korean synonym for “퍼센트” is “백분율”. So we should replace “퍼센트” with “백분율”. Also “자동이체” is fine. “자동이체” is Korean. “bonus” is English; must replace with Korean like “추가로”. Let’s rewrite.
We’ll need to remove any English letters: “퍼센트”, “bonus”, maybe “예를 들어” is okay.
Let’s rewrite paragraph.
Paragraph1 revised:
2026년 기준 개인연금저축에 대한 세액공제 한도는 총 납입액의 16.5백분율이며, 연간 최대 900만 원까지 공제가 적용된다. 이 한도는 개인연금저축과 개인형퇴직연금을 합산하여 적용되므로, 두 계좌를 동시에 이용할 경우 총 공제 한도를 초과하지 않도록 주의해야 한다. 월별로 균등하게 납입하면 연말에 몰리는 납입 부담을 줄일 수 있으며, 자동이체를 활용하면 잊지 않고 꾸준히 저축할 수 있다. 추가로, 일부 금융기관은 자동이체 시 수수료를 면제해 주는 경우도 있다. 따라서 월 납입액을 연간 한도 내에서 나누어 설정하면 세액공제 혜택을 최대한 활용할 수 있다. 예를 들어, 월 75만 원을 납입하면 연간 900만 원을 채워 최대 공제를 받을 수 있다. 이 방식으로 세금 절감 효과를 높이고 동시에 노후 자금을 꾸준히 늘릴 수 있다.
Check: “16.5백분율” is okay (numbers + Korean). “자동이체” ok. “수수료” ok. Good.
Paragraph2 (7 sentences):
납입 전략을 세울 때는 현재 소득 수준과 미래 지출 계획을 함께 고려하는 것이 바람직하다. 소득이 변동가능한 직업군에서는 소득이 높은 달에 추가 납입을 하고, 소득이 낮은 달에는 기본 납입액을 유지하는 방식으로 유연성을 확보할 수 있다. 또한, 연말에 세액공제 한도를 채우기 위해 급여나 보너스 일부를 일시불로 입금하는 방법도 있다. 이 경우, 입금 시점에 따라 공제 시기가 달라질 수 있으니 세무 상담을 받는 것이 도움이 된다. 투자 신탁형 상품을 선택했다면, 시장 상황에 따라 자산 배분을 주기적으로 점검하는 것이 좋다. 예를 들어, 주식 비중이 높은 시점에 채권 비중을 늘려 변동성을 낮출 수 있다. 접근법을 통해 세액공제 혜택을 유지하면서도 자산의 안정성을 높일 수 있다.
Check for English words: “보너스” appears; need Korean synonym “상여” or “보너스” is loanword; Korean synonym maybe “상여금”. We’ll replace with “상여금”. “주식” Korean. “채권” Korean. “변동성” Korean. “시점” Korean. “세무” Korean. “상담” Korean. “주기적으로” Korean. “접근법” Korean? “접근법” is Korean but maybe loanword? It’s fine. We’ll keep.
Check sentence: “예를 들어, 주식 비중이 높은 시점에 채권 비중을 늘려 변동성을 낮출 수 있다.” All Korean.
But we used “보너스” replaced with “상여금”. Need to adjust sentence: “또한, 연말에 세액공제 한도를 채우기 위해 급여나 상여금 일부를 일시불로 입금하는 방법도 있다.”
Now check “상여금” is Korean.
Now we need to ensure no English letters appear like “ETF”. Not present.
Now core for S2: after two paragraphs, line “
Write: “핵심: 연간 900만 원 한도 내에서 월별 납입액을 계획하고 자동이체를 활용하면 세액공제를 최대한 받을 수 있으며, 소득 변동에 맞춰 유연하게 납입 전략을 조정하는 것이 중요하다.”
Now S3.
“.
3. 상장지수펀드를 활용한 투자 방식
Paragraph1 (7 sentences):
개인연금저축 계좌 안에서 상장지수펀드에 투자하면 분산 효과와 낮은 보수 덕분에 장기적인 자산 성장을 기대할 수 있다. 특히 미국 대표지수를 추종하는 상품은 다양한 업종과 기업에 걸쳐 투자가 이루어져 특정 종목의 위험을 줄여준다. 뉴스1에 따르면 미래에셋자산운용의 TIGER 미국S&P500 상장지수펀드는 올해 개인 순매수가 4조 9천억 원에 달하며, 이는 장기 투자 수요가 지속되고 있음을 보여준다. 이 펀드는 연금저축과 개인형퇴직연금 계좌에서도 거래가 가능하여 세액공제 혜택을 받으면서 동시에 시장 평균 수익을 추구할 수 있다. 시장 조정이 나타날 때도 개인 투자자들의 순매수가 이어지면서 장기 보유 관점이 확인된다. 따라서 변동성이 비교적 낮은 지수 추종 상품을 핵심 자산으로 삼는 것이 노후 자금 관리에 유리하다. 장기 보유 시 복리 효과로 예상보다 큰 자산 규모를 달성할 수 있다.
Check English words: “복리” is Korean. “장기” Korean. “시장” Korean. “개인” Korean. “투자자” Korean. “순매수” Korean. “조정” Korean. Good.
We used “TIGER” 브랜드 name allowed. “미국S&P500” includes & letters; it’s a proper noun; allowed.
Paragraph2 (7 sentences):
투자 신탁형 상품을 선택할 때는 펀드 운영사의 신뢰도와 과거 수익률을 면밀히 검토해야 한다. 수수료 구조도 중요한데, 총 보수가 낮은 상품을 선택하면 장기적으로 더 많은 수익을 남길 수 있다. 예를 들어, 연간 총 보수가 0.15퍼센트인 상품과 0.45퍼센트인 상품을 비교하면, 동일한 원금을 기준으로 매년 약 0.3퍼센트의 차이를 누적하여 20년 뒤에는 상당한 격차가 생긴다. 또한, dividend 재투자 옵션이 있는 펀드를 선택하면 배당금도 자동으로 재투자되어 복리 효과를 극대화할 수 있다. 여기서 dividend는 영어지만 we need Korean synonym: “배당금”. We’ll replace “dividend” with “배당금”. So sentence: “배당금 재투자 옵션이 있는 펀드를 선택하면 배당금도 자동으로 재투자되어 복리 효과를 극대화할 수 있다.” Good.
그리고, 환전 손실이 적은 달러 기반 상품은 환율 변동 위험을 줄이는 데 도움이 된다. 마지막으로, 정기적으로 포트폴리오를 리밸런싱하여 목표 자산 비율을 유지하면 위험을 적절히 관리할 수 있다. 리밸런싱 is English; need Korean synonym: “포트폴리오 조정” or “자산 배분 조정”. We’ll replace: “정기적으로 포트폴리오를 자산 배분 조정하여 목표 자산 비율을 유지하면 위험을 적절히 관리할 수 있다.”
Now check for any English letters: “리밸런싱” removed. Good.
Now core: after two paragraphs, line “
Write: “핵심: 개인연금저축 안에서 미국 대표지수를 추종하는 상장지수펀드에 투자하면 분산 투자와 낮은 비용으로 장기적인 노후 자금 성장을 기대할 수 있으며, 수수료와 배당금 재투자 옵션을 확인하는 것이 중요하다.”
Now S4.
“.
4. ISA와 연금저축 연계 활용법
Paragraph1 (7 sentences):
개인종합자산관리계좌(ISA)는 여러 금융 상품을 하나의 계좌에서 관리할 수 있는 제도로, 세액공제 혜택을 받는 데 유용하다. ISA에서 발생한 수익은 비과세 또는 분리과세 방식으로 처리되어, 연금저축으로 이전할 때 추가 세액공제 한도를 확보할 수 있다. 구체적으로, ISA에서 만든 수익을 연금저축 계좌로 이전하면 그 금액에 대해 다시 세액공제를 받을 수 있다. 이로 인해 동일한 자금에 대해 두 번의 세액공제 혜택을 누릴 수 있는 구조가 형성된다. 뉴스2에 따르면 ISA와 연금저축을 연계하여 활용하는 투자자들이 늘어나고 있으며, 이는 세테크 전략으로서 주목받고 있다. 따라서 ISA 계좌를 개설하고 운용한 뒤, 일정 수익이 누적되면 연금저축으로 이전하는 절차를 검토해 보는 것이 좋다. 이 과정에서 거래 수수료와 이전 시 발생할 수 있는 세금을 미리 확인하는 것이 중요하다.
Check English words: “비과세” Korean. “분리과세” Korean. “세테크” is maybe loanword? Korean synonym maybe “세금 절약”. We’ll replace “세테크” with “세금 절약”. Also “뉴스2” okay.
Paragraph2 (7 sentences):
ISA 계좌 내에 주식형 투자신탁이나 채권형 투자신탁을 보유하고 있다면, 그 수익을 연금저축으로 옮길 때 발생하는 과세 문제를 최소화할 수 있는 방법이 있다. 먼저, 수익이 발생한 시점에서 장기 보유 요건을 충족하면 비과세 혜택을 받을 수 있다. 예를 들어, 1년 이상 보유한 주식형 투자신탁의 수익은 비과세 대상이 된다. 둘째, 이전 시점에 맞춰 손실이 난 상품을 먼저 매도하여 손익을 상쇄하는 전략도 있다. 이를 tax loss harvesting이라 하지만 we need Korean: “손실 매도 전략”. We’ll write: “손실이 난 상품을 먼저 매도하여 손익을 상쇄하는 전략도 있다.” 마지막으로, 이전 전에 ISA 내의 자산을 안정적인 채권형 상품으로 재배치하면 변동성을 줄일 수 있다. 이런 단계를 차례대로 진행하면 세금 부담을 줄이며 연금저축으로 자산을 효율적으로 이동시킬 수 있다. 따라서 ISA와 연금저축을 결합한 운영 방식은 노후 자금 관리에서 강력한 시너지를 낼 수 있다.
Check English words: “주식형” Korean. “채권형” Korean. “과세” Korean. “비과세” Korean. “손실” Korean. “매도” Korean. “손익” Korean. “채권형” Korean. “변동성” Korean. Good.
Now core: after two paragraphs, line “
Write: “핵심: ISA에서 얻은 수익을 연금저축으로 이전하면 추가 세액공제 한도를 확보할 수 있으며, 장기 비과세 요건과 손실 상쇄 전략을 활용하면 세금 부담을 줄일 수 있다.”
Now S5.
“.
5. 수령 시 과세 방식 및 수령액 관리
Paragraph1 (7 sentences):
개인연금저축에서 돈을 찾으려는 시점에는 연금 형태로 받거나 일시불로 인출할 수 있다. 연금 형태로 받는 경우, 연간 수령액이 1천5백만 원을 초과하지 않으면 분리과세 방식으로 16.5퍼센트 세율이 적용된다. 이 한도는 국민연금 수령액은 포함되지 않으며, 오직 개인연금저축·펀드·보험 및 개인형퇴직연금에서 나오는 금액만 합산한다. 따라서 다른 공적 연금과 월 수령액을 설계하면 세금 부담을 최소화할 수 있다. 예를 들어, 국민연금으로 월 1백만 원을 받고 개인연금에서 월 4십만 원을 수령하면 합계 1천4백만 원으로 한도 내에 머물 수 있다. 이렇게 하면 연금 소득에 대한 세금을 줄이고 생활비를 안정적으로 확보할 수 있다. 수령 시기를 조절하여 매년 한도를 넘지 않도록 계획하는 것이 중요하다.
Check English words: “퍼센트” appears; need replace with “백분율”. Also “월” okay. “천” okay. “백만” okay. “십만” okay.
We need to replace “16.5퍼센트” with “16.5백분율”. Also “퍼센트” else? Not.
Now check other English words: “분리과세” Korean. “과세” Korean. “합산” Korean. “설계” Korean. “생활비” Korean. “안정적으로” Korean. “조절” Korean.
Now we need to ensure we didn’t accidentally write “펀드”. We used “펀드”. Should replace with “투자신탁”. Let’s change: “개인연금저축·투자신탁·보험 및 개인형퇴직연금에서 나오는 금액만 합산한다.”
Also earlier: “개인연금저축에서 돈을 찾으려는 시점에는 연금 형태로 받거나 일시불로 인출할 수 있다.” Good.
Paragraph2 (7 sentences):
일시불로 인출을 선택하는 경우, 인출 전액에 대해 기타소득세가 부과되어 일반적인 세율보다 높은 부담이 생길 수 있다. 따라서 일시불 인소는 세금 계획을 세울 때 신중히 고려해야 한다. 연금 방식으로 수령할 때는 매년 수령액을 기준으로 세금이 부과되므로, 예상치 못한 큰 지출이 생기더라도 세금 충격을 완화할 수 있다. 수령액을 조정하는 방법은 연금 지급 비율을 변경하거나, 중간에 일부 금액을 재투자하여 나중에 다시 인출하는 것이다. 여기서 재투자 is English; we need Korean: “다시 투자”. Let’s replace: “중간에 일부 금액을 다시 투자하여 나중에 다시 인출하는 것이다.” 마지막으로, 수령 시점에 맞춰 다른 소득과 세금 공제 항목을 함께 검토하면 전체 세부담을 최적화할 수 있다. 이런 전략을 통해 노후 생활 비용을 안정적으로 충당하면서 세금 효율성을 높일 수 있다.
Check English words: “기타소득세” Korean. “세율” Korean. “세금” Korean. “지출” Korean. “충격” Korean. “재투자” replaced. “최적화” Korean.
Now core: after two paragraphs, line “
Write: “핵심: 연금 형태로 수령할 때 연간 1천5백만 원 한도 내이면 분리과세 혜택을 받을 수 있으며, 일시불 인출은 세금 부담이 크므로 신중히 계획해야 한다.”
Now S6.
“.
6. 전망과 독자 행동 권고
Paragraph1 (7 sentences):
향후 몇 년간 개인연금저축 시장은 고령화와 세제 지원이 맞물려 지속적인 성장을 보일 것으로 예상된다. 정부가 세액공제 한도를 단계적으로 확대할 가능성이 있으며, 이는 더 많은 근로자가_private_연금에 참여하도록 유도할 것이다. 여기서 “_private” is English; need Korean: “사적”. Replace: “사적 연금”. Also “근로자” okay.
또한, 디지털 전환이 금융 상품에 영향을 미치면서 온라인 전용 계좌와 모바일 앱을 통한 간편 가입이 늘어날 전망이다. “디지털” is English but has Korean synonym “디지털” is loanword; Korean synonym maybe “디지털” is still loanword but maybe considered acceptable? The rule says if Korean synonym exists, must use Korean synonym. Korean synonym for “디지털” is “디지털”? Actually Korean uses “디지털” as loanword; there is no pure Korean word; maybe it’s considered acceptable as it’s a loanword but the rule might be strict. Safer to avoid “디지털”. Use “디지털” maybe not allowed. Use “전자적” or “온라인”. We’ll replace “디지털 전환” with “전자적 전환”. Also “온라인” is English but Korean synonym maybe “온라인” also loanword; Korean synonym: “온라인”? Actually “온라인” is also loanword; Korean synonym maybe “네트워크 상”. But we might avoid using “온라인”. Use “인터넷 기반”. We’ll use “인터넷 기반”. So phrase: “전자적 전환이 금융 상품에 영향을 미치면서 인터넷 기반 전용 계좌와 모바일 앱을 통한 간편 가입이 늘어날 전망이다.”
We need to check for any English letters left: “앱” is loanword but Korean synonym maybe “응용프로그램”. Safer to replace with “응용프로그램”. Also “모바일” is loanword; Korean synonym: “이동식”. We’ll replace “모바일 앱” with “이동식 응용프로그램”. Also “앱” removed.
Now continue paragraph.
Paragraph1 continued:
이러한 변화는 젊은 층도 쉽게 연금저축에 접근할 수 있게 하여 장기 저축 습관을 형성하는 데 도움이 된다. 게다가, 저금리 환경이 지속되면서 안전자산 중심의 상품보다는 수익률이 높은 지수 추종 상품을 선호하는 경향이 강화될 것이다. 이와 같이 환경이 변함에 따라 개인연금저축 상품을 선택할 때는 수수료, 과거 수익률, 그리고 제공하는 서비스를 종합적으로 비교하는 것이 바람직하다. 마지막으로, 정기적으로 자신의 재무 목표와 위험 성향을 점검하고 상품 구성을 조정하면 시장 변동에 대비할 수 있다.
Now check for English words: “장기” okay. “저축” okay. “습관” okay. “저금리” is loanword but Korean synonym maybe “저금리” is also loanword; but maybe it’s okay? Could replace with “금리가 낮은”. We’ll change: “금리가 낮은 환경이 지속되면서”. Good.
“안전자산” Korean. “중심의” okay. “수익률” Korean. “지수 추종” Korean. “선호” okay. “경향” okay. “강화될” okay. “환경” okay. “변함에” okay. “수수료” okay. “과거” okay. “서비스” is loanword but Korean synonym maybe “서비스” is also loanword; Korean synonym maybe “봉사”? Not appropriate. Actually “서비스” is commonly used Korean; might be allowed? The rule says if Korean synonym exists, must use Korean synonym. Korean synonym for 서비스 is “봉사” but that is not same meaning. 서비스 meaning “서비스” as in 비즈니스 서비스; Korean synonym maybe “서비스” itself is accepted as loanword but there is no pure Korean equivalent. Hard. To be safe, we can avoid using “서비스”. Use “지원” or “제공”. We’ll replace “제공하는 서비스를” with “제공하는 혜택을”. Good.
Now check paragraph again for any English.
Paragraph1 final:
향후 몇 년간 개인연금저축 시장은 고령화와 세제 지원이 맞물려 지속적인 성장을 보일 것으로 예상된다. 정부가 세액공제 한도를 단계적으로 확대할 가능성이 있으며, 이는 더 많은 근로자가 사적 연금에 참여하도록 유도할 것이다. 또한, 전자적 전환이 금융 상품에 영향을 미치면서 인터넷 기반 전용 계좌와 이동식 응용프로그램을 통한 간편 가입이 늘어날 전망이다. 이러한 변화는 젊은 층도 쉽게 연금저축에 접근할 수 있게 하여 장기 저축 습관을 형성하는 데 도움이 된다. 게다가, 금리가 낮은 환경이 지속되면서 안전자산 중심의 상품보다는 수익률이 높은 지수 추종 상품을 선호하는 경향이 강화될 것이다. 이와 같이 환경이 변함에 따라 개인연금저축 상품을 선택할 때는 수수료, 과거 수익률, 그리고 제공하는 혜택을 종합
🔗 함께 읽으면 좋은 글: Singer Park Seo-jin: Father’s Hospitalization, Sea Ritual, and Heartbreaking Family History